الاقتصاد العالمي يستعيد توازنه.. لكن فواتير الغذاء والطاقة والذكاء الاصطناعي تهدد النمو
الاقتصاد العالمي يتنفس بعد صدمات 2026.. لكن فاتورة المعيشة والـAI تضغطان على التعافي

يبدو أن الاقتصاد العالمي بدأ يستعيد قدرًا من الاستقرار بعد سلسلة متواصلة من الصدمات، لكن هذا التحسن لا يزال هشًا، في وقت تضيق فيه قدرة الحكومات على تقديم الدعم المالي، بينما تستمر تكاليف الغذاء والكهرباء والنقل والطاقة في الضغط على الأسر والشركات.
ويكشف أحدث تقرير لتوقعات كبار الاقتصاديين الصادر عن المنتدى الاقتصادي العالمي في سبتمبر 2026، عن مفارقة واضحة: مؤشرات الاقتصاد العالمي تتحسن مقارنة ببداية العام، لكن هامش المناورة أمام الحكومات أصبح أضيق، ومصادر المخاطر تتحول من مجرد أزمات مؤقتة إلى ضغوط هيكلية مرتبطة بالتوترات الجيوسياسية، وتكاليف المعيشة، والذكاء الاصطناعي، والطاقة والبنية التحتية.
وشمل الاستطلاع 36 من كبار الاقتصاديين، أبدى 56% منهم توقعًا بأن تظل الظروف الاقتصادية العالمية مستقرة أو تتحسن خلال الأشهر الـ12 المقبلة، مقابل 45% فقط يتوقعون تدهورها، مقارنة بـ89% في مايو الماضي.
كما تراجعت توقعات ارتفاع التضخم بصورة ملحوظة؛ إذ يتوقع 50% من الاقتصاديين ارتفاع التضخم العالمي، مقابل 94% في الاستطلاع السابق قبل أربعة أشهر.


لكن هذا التحسن لا يعني أن الاقتصاد العالمي دخل مرحلة آمنة؛ إذ لا يتوقع سوى 25% من المشاركين أن يصبح الاقتصاد العالمي أكثر قدرة على الصمود أمام الصدمات خلال العام المقبل.
تحسن نسبي.. لكن الثقة في استدامته محدودة
الصورة الجديدة للاقتصاد العالمي يمكن وصفها بأنها استقرار بعد مرحلة من التدهور، وليس عودة كاملة إلى النمو الآمن.
ولا تزال الصراعات الجيوسياسية أكبر مصدر لعدم اليقين؛ إذ أدرجها 97% من كبار الاقتصاديين ضمن أبرز مصادر المخاطر الاقتصادية خلال الأشهر الـ12 المقبلة.
كما أشار 58% إلى احتمال حدوث تصحيح في أسعار الأصول، بينما رأى 44% أن التغير التكنولوجي السريع وعدم استقرار السياسات يمثلان مصدرًا مهمًا للقلق، مقابل 42% أشاروا إلى القيود على التجارة والاستثمار.
وبذلك، يبدو الاقتصاد العالمي أكثر قدرة على امتصاص الصدمات المتكررة، لكنه لم يصل بعد إلى مرحلة يمكن فيها اعتبار التعافي واسعًا ومستقرًا.
الحكومات تملك أموالًا أقل لإنقاذ الاقتصاد
منذ عام 2020، لعب الإنفاق والدعم الحكومي دورًا محوريًا في منع الأزمات المتتالية من التحول إلى انهيارات اقتصادية أوسع.
ويرى 69% من كبار الاقتصاديين أن الدعم الحكومي كان أحد العوامل الرئيسية وراء قدرة الاقتصاد العالمي على الصمود خلال السنوات الماضية.
لكن الصورة تتغير الآن، فقط 28% يتوقعون أن يلعب الدعم المالي الحكومي الدور نفسه خلال الأشهر الـ12 المقبلة.
والسبب أن سنوات التدخلات والأزمات المتتالية تركت المالية العامة في عدد كبير من الدول تحت ضغوط أكبر، ما يقلل قدرة الحكومات على تقديم حزم دعم واسعة للأسر والشركات كلما ظهرت صدمة جديدة.
وهذا يعني أن الاقتصاد العالمي يدخل المرحلة المقبلة بقدرة أقل على الاعتماد على ما يمكن وصفه بـ“شبكة الأمان الحكومية” التي لعبت دورًا رئيسيًا خلال السنوات الماضية.
سلاسل الإمداد والابتكار بدلًا من الدعم الحكومي
مع تقلص مساحة التحرك المالي، يبحث الاقتصاديون عن مصادر أخرى للمرونة.
ويرى 78% من المشاركين أن تنويع الاقتصاد ومرونة سلاسل الإمداد سيكونان من أهم مصادر الصمود خلال العام المقبل، بينما وضع 67% تسارع التكنولوجيا والابتكار ضمن المصادر الرئيسية للمرونة.
وفي تقييم قدرة الاقتصادات على مواجهة الصدمات المقبلة، رأى 74% من كبار الاقتصاديين أن الولايات المتحدة والصين تتمتعان بمستوى مرتفع أو مرتفع جدًا من المرونة الاقتصادية.
لكن ذلك لا يعني أن المخاطر اختفت، بل يعكس اختلاف قدرة الاقتصادات على امتصاص الصدمات وإعادة تنظيم مواردها وسلاسل إمدادها.
الغذاء والكهرباء والنقل.. فاتورة المعيشة لم تنخفض
ربما تكمن إحدى أكبر مفارقات المرحلة الحالية في أن انخفاض معدل التضخم لا يعني بالضرورة انخفاض الأسعار.
فحتى إذا تباطأت وتيرة ارتفاع الأسعار، فإن الأسعار التي ارتفعت بالفعل خلال السنوات الماضية تظل مرتفعة، ما يعني استمرار الضغط على القوة الشرائية للأسر.
ويتوقع 88% من كبار الاقتصاديين ارتفاع أسعار الغذاء خلال الأشهر الـ12 المقبلة.
كما يتوقع 83% ارتفاع أسعار الكهرباء، و77% ارتفاع تكاليف النقل، بينما يرى 71% أن تكاليف الطاقة المستخدمة للوقود والتدفئة سترتفع.
وبالتالي، فإن تراجع التضخم لا يعني بالضرورة عودة الأسر إلى مستوى المعيشة السابق؛ لأن المشكلة انتقلت جزئيًا من سرعة ارتفاع الأسعار إلى ارتفاع قاعدة الأسعار نفسها.
الشرق الأوسط وشمال أفريقيا تحت ضغط القوة الشرائية
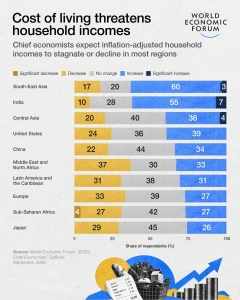
تظهر الفوارق الإقليمية بوضوح عند النظر إلى الدخل الحقيقي للأسر، ففي جنوب شرق آسيا والهند، يتوقع غالبية الاقتصاديين ارتفاع دخول الأسر بعد احتساب التضخم.
لكن الصورة أكثر ضغطًا في مناطق أخرى؛ إذ يتوقع 37% انخفاض الدخول الحقيقية للأسر في الشرق الأوسط وشمال أفريقيا، مقابل 33% في أوروبا و31% في أميركا اللاتينية والكاريبي.
وهذا يساعد في تفسير استمرار ضعف ثقة المستهلكين رغم تحسن بعض المؤشرات الاقتصادية الكلية.
كما يضع الحكومات أمام معادلة صعبة: الضغط لحماية الأسر من ارتفاع تكلفة المعيشة يتزايد، بينما الموارد المالية المتاحة لهذه الحماية تتقلص.
الذكاء الاصطناعي.. أكبر مصدر للتفاؤل وأحد مصادر التوتر
في الجانب الآخر من المشهد، يظهر الذكاء الاصطناعي باعتباره أبرز مصدر للتفاؤل الاقتصادي في توقعات كبار الاقتصاديين.
فمع انتقال الذكاء الاصطناعي من مرحلة التجارب إلى الاستخدام الاقتصادي واسع النطاق، يتوقع معظم المشاركين زيادة الاعتماد عليه خلال العام المقبل.
ويرى 69% أن الذكاء الاصطناعي قادر على تحقيق مكاسب “مهمة” في الإنتاجية.
ومن المتوقع أن تظهر هذه المكاسب بصورة أسرع في تكنولوجيا المعلومات والاتصالات الرقمية، ثم الخدمات المالية والمهنية والدفاع، قبل أن تمتد إلى قطاعات اقتصادية أوسع خلال نحو ثلاث سنوات.
كما يتوقع 69% من الاقتصاديين أن تتمكن نماذج الذكاء الاصطناعي الصينية الكبيرة من اللحاق بالكامل بنظيراتها الأميركية خلال العام المقبل.
لكن التحول إلى اقتصاد مدفوع بالذكاء الاصطناعي يفتح مشكلة جديدة تتعلق بالبنية التحتية والوظائف.
مراكز البيانات.. استثمارات ضخمة ووظائف أقل
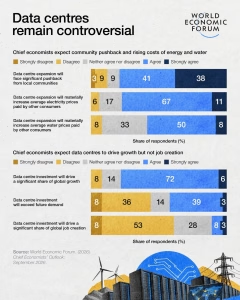
يتوقع 78% من كبار الاقتصاديين أن يسهم الإنفاق على مراكز البيانات في حصة كبيرة من النمو الاقتصادي العالمي.
لكن 61% لا يتوقعون أن تنتج هذه الاستثمارات حصة مماثلة من فرص العمل.
وفي الوقت نفسه، يرى 79% أن التوسع في مراكز البيانات سيواجه معارضة “كبيرة” من المجتمعات المحلية.
والسبب لا يرتبط بالوظائف فقط، بل أيضًا بالاستهلاك الكبير للكهرباء والمياه.
فمراكز البيانات أصبحت في قلب المنافسة على موارد أساسية، من الطاقة والمياه إلى الأراضي ورأس المال، ما يضعها أمام سؤال اقتصادي واجتماعي متزايد: كم ستضيف إلى النمو، ومن سيتحمل تكلفة البنية التحتية التي تحتاج إليها؟
ويعكس ذلك تحول الذكاء الاصطناعي من مجرد قضية تكنولوجية إلى قضية تتعلق بالطاقة والاستثمار والمياه والبنية التحتية والسياسة الاقتصادية المحلية.
الذكاء الاصطناعي يدفع الطلب على الطاقة
مع توسع مراكز البيانات، تتزايد الحاجة إلى مصادر كهرباء قادرة على توفير إمدادات مستقرة على مدار الساعة.
ويتوقع 83% من كبار الاقتصاديين ارتفاع الاستثمار العالمي في الطاقة النووية خلال الأشهر الـ12 المقبلة، بينما يتوقع 80% ارتفاع الاستثمار في الطاقة المتجددة.
في المقابل، يتوقع 70% زيادة الاستثمار في الوقود الأحفوري.
وهذا يعني أن طفرة الذكاء الاصطناعي يمكن أن تصبح عاملًا جديدًا في إعادة تشكيل مزيج الطاقة العالمي، وليس مجرد محرك للتكنولوجيا.
لكن المخاطر لا تختفي؛ إذ يتوقع 42% من الاقتصاديين احتمال حدوث استثمارات مفرطة في البنية التحتية للذكاء الاصطناعي.
وهنا يظهر سؤال اقتصادي جديد حول حجم البنية التحتية التي يحتاجها العالم فعلًا، وما إذا كان الإنفاق الحالي سيولد عوائد إنتاجية تتناسب مع حجم رأس المال والطاقة والمياه التي يجري توجيهها إليه.
التجارة العالمية لا تتراجع.. بل تعيد تشكيل نفسها
على الرغم من تصاعد التوترات التجارية، لا تشير التوقعات إلى انهيار التجارة العالمية، يتوقع 77% من المشاركين زيادة التجزؤ الاقتصادي العالمي خلال الأشهر الـ12 المقبلة، كما يتوقع أكثر من نصفهم ارتفاع الرسوم الجمركية في الولايات المتحدة، بينما يتوقع 43% زيادة الرسوم في أوروبا.
لكن في المقابل، يرى 67% أن حجم التجارة العالمية سيرتفع.
كما يتوقع 83% ارتفاع صادرات الصين إلى الأسواق خارج الولايات المتحدة.
وتشير هذه الصورة إلى أن التجارة العالمية لا تتجه بالضرورة إلى الانكماش، وإنما إلى إعادة توزيع مساراتها وشبكاتها، مع بحث الشركات عن أسواق وموردين ومواقع إنتاج أكثر مرونة في مواجهة المخاطر الجيوسياسية والقيود التجارية.
الاستثمار الأجنبي يعيد رسم خريطته
يشهد الاستثمار العالمي أيضًا تحولًا في الجغرافيا الاقتصادية، ويتوقع أكثر من نصف الاقتصاديين ارتفاع الاستثمار الأجنبي المباشر عالميًا خلال العام المقبل.
ولا تزال الولايات المتحدة تحظى بالموقع الأول في تقييم جاذبية بيئة الأعمال للشركات متعددة الجنسيات، تليها جنوب شرق آسيا ثم أوروبا، بينما جاءت الهند في المرتبة الرابعة والصين في الخامسة وفق ترتيب وجهات الاستثمار الذي رصده الاستطلاع.
لكن قرارات الشركات لم تعد تعتمد فقط على حجم السوق.
فالشركات تضع في حساباتها بصورة متزايدة موقع سلاسل الإمداد، والبنية التحتية، وقدرة السياسات الحكومية، والمرونة الاستراتيجية عند اختيار أماكن الاستثمار.
نمو عالمي بسرعات مختلفة
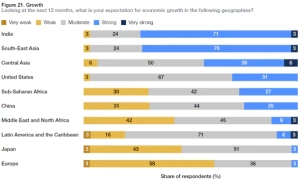
رغم التحسن العام، لا يتحرك الاقتصاد العالمي في اتجاه واحد، وتبرز الهند وجنوب شرق آسيا بوصفهما المنطقتين اللتين تحملان أقوى توقعات النمو في الاستطلاع.
ويتوقع 74% من كبار الاقتصاديين نموًا قويًا أو قويًا جدًا في الهند خلال الأشهر الـ12 المقبلة، بينما بلغت النسبة في جنوب شرق آسيا 73%.
أما الولايات المتحدة، فيتوقع ثلث المشاركين نموًا قويًا فيها.
لكن النمو القوي لا يلغي التعرض لارتفاع أسعار الطاقة والتوترات التجارية والصدمات الجيوسياسية.
في المقابل، تظل الصين وأوروبا في مقدمة المناطق التي تواجه توقعات أكثر ضعفًا، وإن كانت الأسباب مختلفة.
ففي الصين، يتوقع 31% من المشاركين نموًا ضعيفًا، في ظل تعارض صمود الصادرات والتصنيع عالي التكنولوجيا مع ضعف الاستهلاك والاستثمار، رغم أن 69% ما زالوا يتوقعون نموًا معتدلًا أو قويًا.
أما أوروبا، فقد تحسنت توقعاتها بصورة محدودة مقارنة بمايو، لكنها لا تزال صاحبة أضعف توقعات إقليمية في الاستطلاع.
وفي الوقت نفسه، تحسنت التوقعات بالنسبة لليابان والشرق الأوسط وشمال أفريقيا، بينما ارتفعت أيضًا بالنسبة لأفريقيا جنوب الصحراء وأميركا اللاتينية والكاريبي.
السياسات النقدية تسير في اتجاهات مختلفة
لا تعكس الفوارق الاقتصادية الإقليمية نفسها في معدلات النمو فقط، بل تمتد إلى السياسات النقدية.
ويتوقع 70% من الاقتصاديين تشديد السياسة النقدية في اليابان، مقابل 53% في منطقة اليورو و42% في الولايات المتحدة.
وفي المقابل، يتوقع 49% تيسير السياسة النقدية في الصين، بينما يتوقع غالبية المشاركين بقاء السياسة النقدية في الهند عند مستويات قريبة من وضعها الحالي.
وتعكس هذه الاختلافات تباينًا كبيرًا في مزيج التضخم والنمو والطلب المحلي بين الاقتصادات، كما تزيد من تعقيد حركة رؤوس الأموال وأسعار الصرف.
اقتصاد أكثر استقرارًا.. لكنه ليس أكثر أمانًا بالضرورة
تكشف توقعات كبار الاقتصاديين عن اقتصاد عالمي ابتعد عن حالة التدهور التي أثارت القلق في بداية 2026، لكنه لم يدخل بعد مرحلة من النمو الواسع والمستقر.
فالاقتصاد العالمي يواجه في الوقت نفسه تضييقًا في هامش الدعم المالي، وارتفاعًا مستمرًا في تكلفة المعيشة، وتصاعد المخاطر الجيوسياسية، وإعادة تشكيل للتجارة وسلاسل الإمداد، وطفرة في استثمارات الذكاء الاصطناعي تفرض ضغوطًا جديدة على الطاقة والمياه والبنية التحتية.
وهنا تتغير معادلة الصمود الاقتصادي.
فإذا كانت الحكومات قد تمكنت خلال السنوات الماضية من امتصاص جزء كبير من الصدمات عبر الإنفاق والدعم، فإن المرحلة المقبلة ستتطلب بدرجة أكبر تنويع الاقتصادات، ومرونة سلاسل الإمداد، والابتكار، والاستثمار في البنية التحتية والطاقة، والقدرة على التكيف السريع مع الصدمات.
وبذلك، فإن التحدي الاقتصادي العالمي لم يعد فقط في تحقيق نمو أعلى، وإنما في تحقيق نمو قادر على الصمود عندما تصبح أدوات الإنقاذ الحكومية أقل، وتصبح تكلفة الغذاء والطاقة والبنية التحتية والتكنولوجيا جزءًا متزايدًا من معادلة النمو نفسها.


