الكوارث المناخية تكلف العالم 450 مليار دولار سنويًا.. و62% من الخسائر بلا تأمين
الكوارث المناخية تضرب الاقتصاد العالمي.. شركات التأمين تنسحب من مناطق الخطر

تتجه الكوارث الطبيعية إلى تكبيد الاقتصاد العالمي خسائر تقدر بنحو 450 مليار دولار سنويًا في عام نموذجي، بينما لا يغطي التأمين سوى أقل من نصف هذه الخسائر، في مؤشر جديد على اتساع الفجوة العالمية في الحماية المالية من مخاطر تغير المناخ والكوارث الطبيعية.
ووفقًا لتوقعات جديدة أعدتها شركة Verisk المتخصصة في نمذجة المخاطر، فإن ما يصل إلى 62% من الخسائر العالمية الناجمة عن الكوارث الطبيعية غير مؤمَّن عليها، ما يترك المنازل والشركات والحكومات أمام خسائر غير مغطاة تقدر بنحو 279 مليار دولار سنويًا في المتوسط، وقد ترتفع بصورة كبيرة خلال السنوات التي تشهد كوارث استثنائية.
وتعكس هذه الفاتورة المتصاعدة مجموعة من العوامل المتداخلة، في مقدمتها تغير المناخ والتوسع العمراني، اللذان يضعان مزيدًا من الممتلكات والأصول في مسار الأخطار الطبيعية، إلى جانب الارتفاع المتزايد في تكاليف إعادة بناء المساكن، خصوصًا في الولايات المتحدة، حيث تجاوزت تكاليف البناء السكني معدلات التضخم.
شركات التأمين تواجه مخاطر متزايدة
في الوقت نفسه، تواجه صناعة التأمين ارتفاعًا مستمرًا في الخسائر الناجمة عن الكوارث، لكنها أصبحت تغطي حصة أصغر من إجمالي الأضرار المقدرة.


وكان العام الماضي هو السادس على التوالي الذي تتجاوز فيه الخسائر العالمية المؤمن عليها حاجز 100 مليار دولار.
ورغم عدم وصول أي إعصار إلى اليابسة في الولايات المتحدة القارية خلال العام الماضي، تكبدت شركات التأمين مطالبات قياسية نتيجة حرائق كاليفورنيا، إلى جانب العواصف الرعدية الشديدة التي أصبحت أكثر تكلفة.
ومع ارتفاع تكاليف الكوارث، بدأت شركات التأمين في تشديد شروط وثائق التأمين واستبعاد بعض المخاطر من التغطيات التقليدية، بينما قررت شركات كبرى عدم تجديد وثائق التأمين لبعض المنازل الواقعة في المناطق المصنفة عالية الخطورة.
وبذلك، لا تقتصر أزمة التأمين على ارتفاع قيمة المطالبات، وإنما تمتد إلى تراجع استعداد شركات التأمين لتحمل المخاطر المناخية والجغرافية المتزايدة.
مناطق كاملة تواجه خطر فقدان التغطية التأمينية
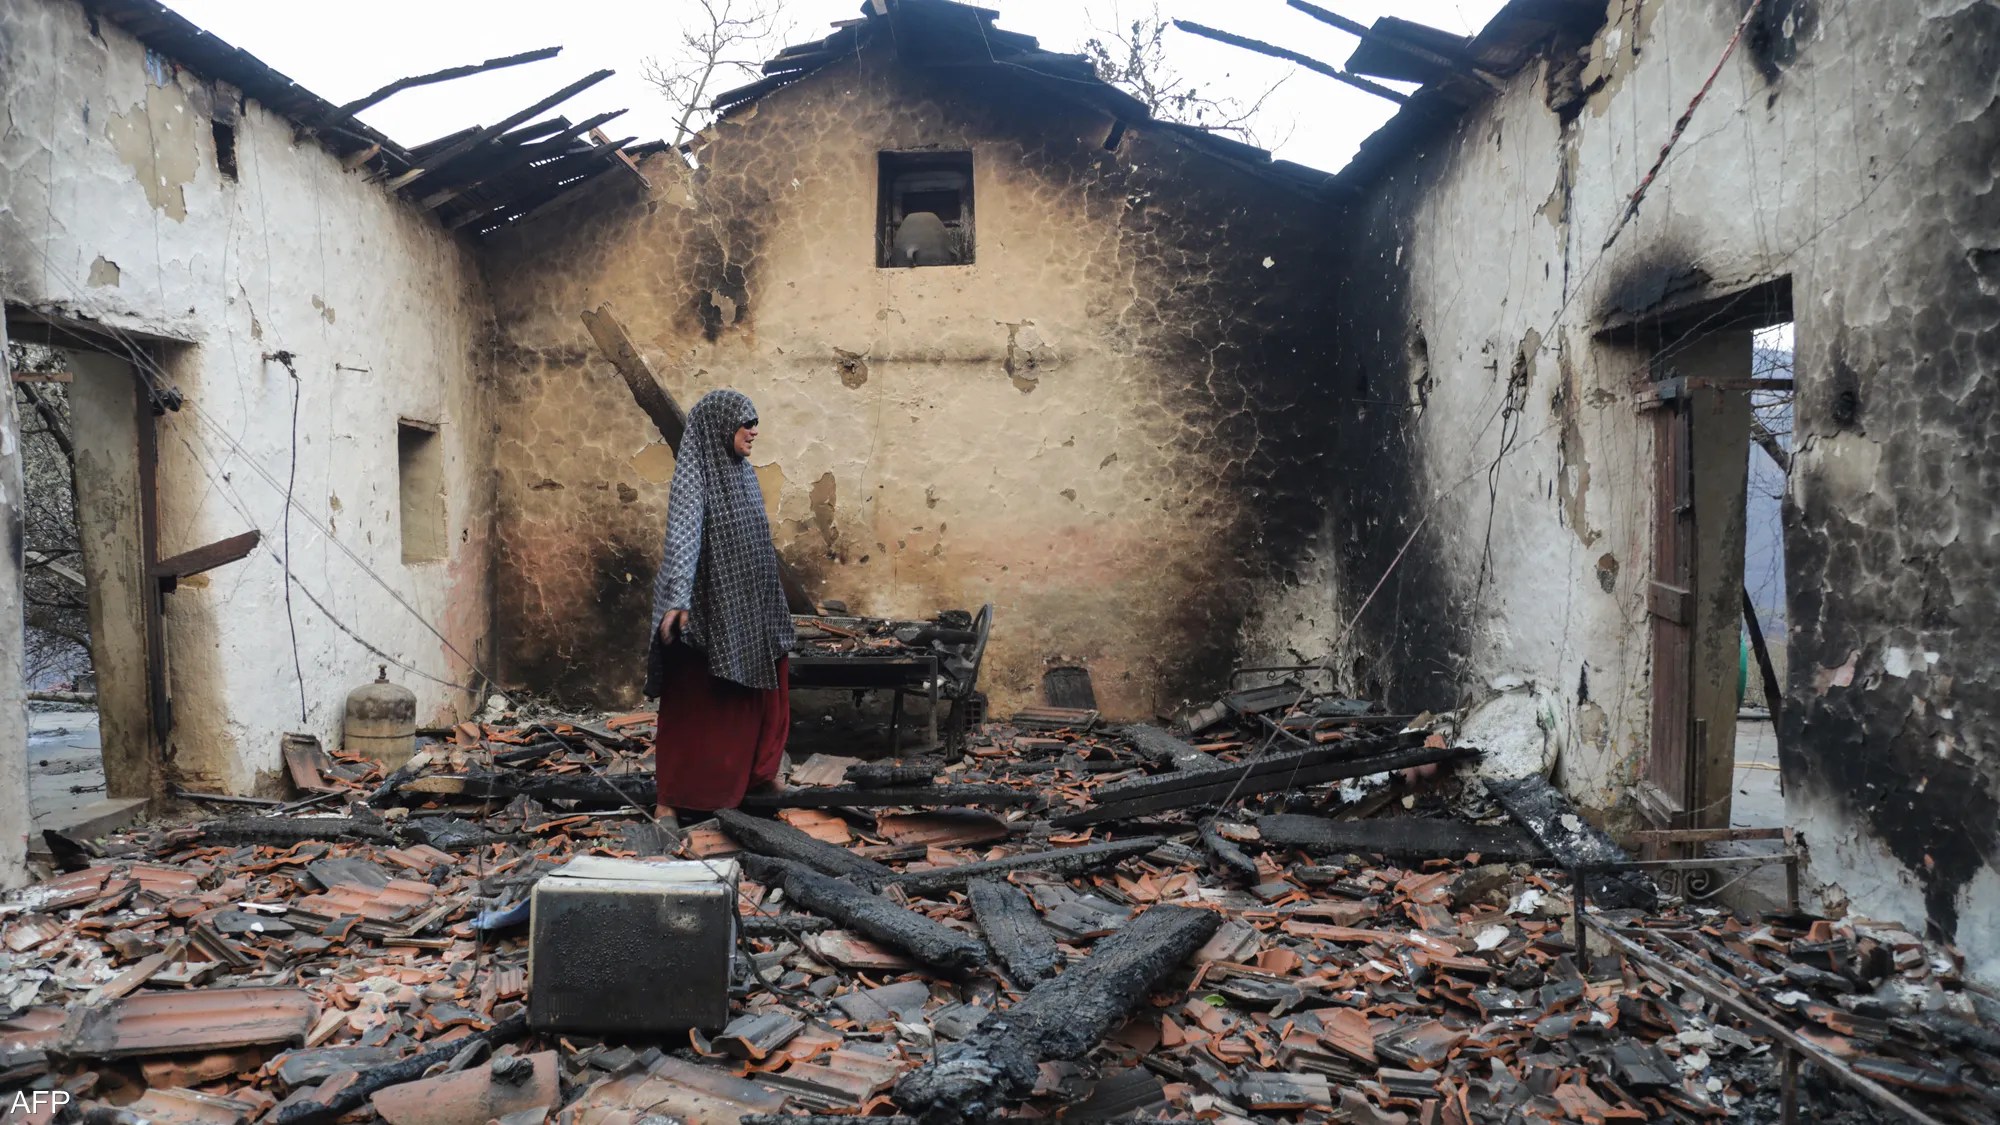
تظهر المشكلة بصورة أكثر وضوحًا في بعض المناطق الأمريكية المعرضة للأعاصير وحرائق الغابات، حيث بدأت شركات التأمين في تقليص نشاطها أو الانسحاب من أسواق محلية ترى أنها أصبحت شديدة الخطورة.
وفي بعض المناطق، أدى عدم تجديد وثائق التأمين الخاصة بالمنازل عالية المخاطر إلى دفع أصحاب العقارات نحو برامج حكومية للتأمين باعتبارها الملاذ الأخير.
وتأتي هذه التطورات في الوقت الذي تستفيد فيه شركات التأمين على المنازل في الولايات المتحدة من زيادة أقساط التأمين وتقليص تعرضها للمنازل الأكثر خطورة، ما ساعد القطاع على تحقيق سلسلة من النتائج المالية القوية رغم ارتفاع الخسائر الناجمة عن الكوارث.

زلزال ميانمار.. 12 مليار دولار أضرار وأقل من 100 مليون دولار مؤمَّن عليها
وتكشف الكوارث الأخيرة في الأسواق الناشئة عن فجوة أكبر بكثير في التغطية التأمينية.
ففي مارس 2025، تسبب زلزال في ميانمار في أضرار قدرت بنحو 12 مليار دولار، لكن شركات التأمين لم تغطِّ سوى أقل من 100 مليون دولار من هذه الخسائر، وفقًا لشركة Verisk.
وتعكس هذه الحالة ضعف انتشار التأمين في السوق المحلية، ما يعني أن الجزء الأكبر من تكلفة الكارثة يقع مباشرة على الأسر والشركات والحكومة.
وهذه الفجوة تجعل الكوارث الطبيعية أكثر تأثيرًا في الاقتصادات النامية، حيث قد تستغرق عملية إعادة بناء المنازل والبنية التحتية واستعادة النشاط الاقتصادي سنوات طويلة.

فيضانات تكساس.. خسائر بمليارات الدولارات دون تغطية كافية
وفي يوليو 2025، تسببت الفيضانات التي ضربت ولاية تكساس الأمريكية في وفاة أكثر من 130 شخصًا، فيما قدرت تكلفتها بنحو 1.1 مليار دولار.
لكن معظم هذه الخسائر لم تكن مؤمَّنًا عليها، لأن وثائق التأمين القياسية على المنازل في الولايات المتحدة لا تشمل عادةً أضرار الفيضانات، ما يترك أصحاب العقارات أمام تكلفة الإصلاح وإعادة البناء من مواردهم الخاصة أو عبر برامج حكومية.
وتبرز هذه الحالة مفارقة مهمة: حتى في واحدة من أكبر أسواق التأمين في العالم، يمكن أن تظل شرائح واسعة من الخسائر المناخية خارج نطاق التغطية التقليدية.

حرائق لوس أنجلوس.. 65 مليار دولار خسائر و35% من العقارات بلا تأمين
وفي يناير 2025، تسببت حرائق الغابات في منطقة لوس أنجلوس في خسائر اقتصادية وصلت إلى 65 مليار دولار.
وكانت غالبية العقارات المتضررة تتمتع بتغطية تأمينية، لكن شركة Verisk قدرت أن ما يصل إلى 35% من العقارات لم تكن مؤمَّنة.
وأرجعت الشركة ذلك جزئيًا إلى ما وصفته بتراجع شركات التأمين عن السوق، بعدما دفعت التكلفة المتزايدة للمخاطر عددًا من الشركات الكبرى إلى تقليص نشاطها في كاليفورنيا.
وأدى ذلك إلى دفع عدد متزايد من أصحاب المنازل نحو California FAIR Plan، وهو برنامج التأمين الذي تدعمه الولاية باعتباره خيارًا أخيرًا للممتلكات التي يصعب الحصول على تأمين لها من السوق التقليدية.

تغير المناخ يعيد رسم خريطة التأمين
لا تكمن المشكلة في ارتفاع عدد الكوارث أو حجم الأضرار فقط، وإنما في أن تغير المناخ يعيد تشكيل مفهوم المخاطر الذي تعتمد عليه صناعة التأمين.
فالمناطق التي كانت تعتبر تاريخيًا قابلة للتأمين قد تتحول تدريجيًا إلى مناطق عالية المخاطر، سواء بسبب ارتفاع احتمالات حرائق الغابات أو الفيضانات أو العواصف أو موجات الحرارة الشديدة.
وفي المقابل، يؤدي ارتفاع أسعار إعادة البناء إلى زيادة قيمة المطالبات عندما تقع الكارثة، ما يضغط على شركات التأمين ويدفعها إلى رفع الأقساط أو تقليل التغطية أو الانسحاب من بعض الأسواق.
وهكذا تنشأ حلقة متصاعدة: المناخ الأكثر تطرفًا يرفع الخسائر، والخسائر الأعلى ترفع تكلفة التأمين، وارتفاع التكلفة يدفع بعض شركات التأمين إلى تقليص التغطية، ما يترك الأسر والحكومات أمام حصة أكبر من المخاطر.
من يتحمل تكلفة الكارثة؟
تثير هذه التطورات سؤالًا اقتصاديًا ومناخيًا بالغ الأهمية: إذا أصبحت شركات التأمين غير قادرة أو غير راغبة في تحمل المخاطر المتزايدة، فمن سيتحمل تكلفة الكارثة؟
في كثير من الحالات، تنتقل المخاطر بصورة مباشرة إلى أصحاب المنازل والشركات، بينما تضطر الحكومات إلى التدخل لتوفير برامج تأمين أو مساعدات لإعادة الإعمار.
وهذا يعني أن ارتفاع المخاطر المناخية لا يمثل مشكلة بيئية فحسب، وإنما يتحول إلى قضية مالية واقتصادية واجتماعية، تهدد قدرة الأسر على حماية ممتلكاتها، وقدرة الحكومات على تمويل عمليات التعافي بعد الكوارث.
ومع استمرار ارتفاع تكاليف الكوارث الطبيعية، تبدو الحاجة أكثر إلحاحًا إلى تطوير أسواق التأمين، وتوسيع أدوات التمويل المناخي، وتعزيز الاستثمار في التكيف والوقاية، بدلًا من الاعتماد بصورة متزايدة على تمويل إعادة الإعمار بعد وقوع الكارثة.

فكل دولار يُنفق على تقليل المخاطر قبل وقوع الكارثة قد يكون أكثر فاعلية من إنفاقه بعد وقوعها، خصوصًا في عالم تتزايد فيه المخاطر المرتبطة بتغير المناخ وتتوسع فيه المدن والممتلكات في المناطق المعرضة للكوارث.
وفي النهاية، فإن فاتورة 450 مليار دولار سنويًا لا تمثل مجرد رقم اقتصادي، بل تكشف عن فجوة متنامية بين حجم المخاطر التي يواجهها العالم وبين قدرته على تأمين نفسه ماليًا ضدها.


