خردة السيارات تتحول إلى ذهب أخضر.. البحث عن سوق جديدة للبلاستيك الدائري
إعادة بناء اقتصاد البلاستيك الدائري.. راهان على السيارات لإنقاذ البلاستيك من المدافن والمحارق

لم تعد معركة أوروبا مع البلاستيك تدور فقط حول تقليل استخدامه أو التخلص من النفايات بعد انتهاء عمر المنتجات، بل تنتقل إلى مرحلة أكثر طموحًا: إعادة إدخال البلاستيك المستهلك إلى قلب الصناعة نفسها.
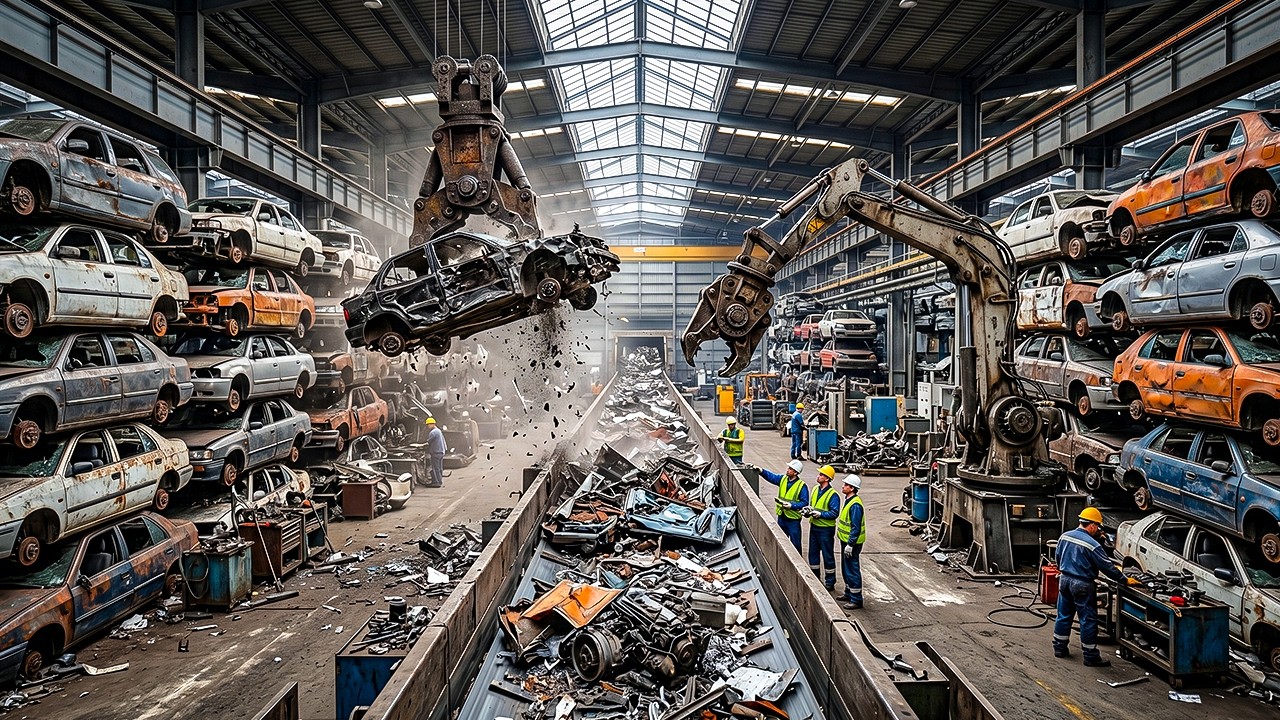
وفي قطاع السيارات تحديدًا، تحاول أوروبا بناء نموذج جديد تصبح فيه السيارة القديمة مصدرًا للمواد الخام التي تدخل في تصنيع سيارة جديدة، بدل أن تنتهي كميات كبيرة من مكوناتها البلاستيكية في المحارق أو المدافن.
وتدفع قواعد أوروبية جديدة هذا التحول بقوة، من خلال استهداف احتواء السيارات الجديدة على 15% من البلاستيك المعاد تدويره خلال 6 سنوات، ترتفع إلى 25% خلال 10 سنوات، مع اشتراط أن يأتي جزء من هذه المواد من المركبات التي وصلت إلى نهاية عمرها.
لكن وراء هذا الهدف الطموح فجوة صناعية ضخمة؛ فاليوم لا يعود إلى السيارات الجديدة سوى نحو 2.5% من البلاستيك المستخرج من السيارات منتهية العمر، بينما تتجاوز كميات البلاستيك الناتجة عن هذه المركبات والتي ينتهي بها المطاف إلى الحرق أو الطمر 800 ألف طن سنويًا في أوروبا.


وهنا تبدأ القصة الحقيقية: هل تستطيع صناعة السيارات تحويل التشريع إلى سوق فعلية للبلاستيك الدائري؟

15 % من السيارة الجديدة.. هدف يخلق سوقًا جديدة
سجل الاتحاد الأوروبي نحو 10.8 مليون سيارة ركوب جديدة في 2025، رغم أن نحو خمس هذه السيارات لم تُصنع داخل أوروبا.
وتحتوي السيارة الواحدة عادة على ما بين 200 و240 كيلوجرامًا من البلاستيك، ما يعني أن رفع نسبة المحتوى المعاد تدويره إلى 15% يمكن أن يخلق طلبًا سنويًا يقترب من 350 ألف طن من البلاستيك المعاد تدويره.
هذه الكمية لا تمثل مجرد هدف بيئي على الورق، وإنما يمكن أن تصبح إشارة طلب ضخمة لصناعة إعادة التدوير.
فالمشكلة التي تواجه شركات إعادة التدوير ليست دائمًا غياب النفايات؛ المواد الخام موجودة بالفعل وبكميات كبيرة، لكن ما ينقص هو نظام قادر على جمعها وفرزها وتنقيتها وتحويلها إلى مواد ذات جودة مناسبة لصناعة السيارات وبسعر تستطيع الشركات تحمله.
وهذا تحديدًا هو الفراغ الذي يحاول التشريع الأوروبي دفع الصناعة إلى ملئه.
من السيارة القديمة إلى مادة خام لسيارة جديدة
أحد أبرز الاختبارات العملية لهذا النموذج جاء من تحالف Global Impact Coalition، الذي جمع شركات من قطاعي الكيميائيات وإدارة النفايات لتنفيذ تجربة على نحو 100 سيارة منتهية العمر.
جرى تفكيك المركبات وتقطيعها وفرز مكوناتها البلاستيكية بهدف تحويل المواد المستخرجة إلى مواد أولية يمكن استخدامها مرة أخرى في الصناعة.
والنتيجة الأهم لم تكن مجرد إثبات أن العملية ممكنة تقنيًا، بل الكشف عن السؤال الأصعب الذي يواجه الاقتصاد الدائري:
من سيدفع تكلفة بناء هذه المنظومة، ومن سيضمن وجود سوق للمواد الناتجة عنها؟
فلا يستطيع مصنعو السيارات وحدهم بناء منظومة التدوير، كما لا تستطيع شركات الكيميائيات أو شركات إدارة النفايات القيام بالمهمة منفردة.
المطلوب سلسلة متصلة تبدأ من تصميم السيارة، ثم جمع المركبات القديمة وتفكيكها وفرزها، وصولًا إلى إعادة معالجة البلاستيك وتحويله إلى مادة يمكن لمصنع السيارات استخدامها مرة أخرى.

الفجوة ليست في التكنولوجيا فقط.. بل في الاقتصاد
التجارب أثبتت أن استعادة البلاستيك من السيارات ممكنة تقنيًا، لكن تحويلها إلى نشاط تجاري واسع النطاق أكثر تعقيدًا.
فالبلاستيك المستخرج من السيارات لا يأتي في صورة مادة واحدة نقية؛ بل يكون خليطًا من أنواع مختلفة، بعضها مثبت بالمسامير، وبعضها ملتصق أو ملحوم أو مدمج مع مواد أخرى.
ومع اختلاف درجات الانصهار ووجود ملوثات ومواد مركبة، تصبح عملية الفرز والوصول إلى درجة النقاء المطلوبة أكثر صعوبة.
وهذا يمثل تحديًا مباشرًا أمام إعادة التدوير الميكانيكي، إذ يمكن أن تتراجع خصائص البلاستيك المعاد تدويره مقارنة بالمادة البكر، كما أن المادة نفسها لا يمكن إعادة تدويرها إلى ما لا نهاية من دون تراجع في الجودة.
أما إعادة التدوير الكيميائي فتقدم مسارًا مختلفًا؛ إذ يجري تفكيك البلاستيك إلى مكونات كيميائية أساسية يمكن استخدامها لإنتاج مواد بلاستيكية ذات جودة قريبة من المواد البكر.
لكن المشكلة هنا هي الحجم.
فقد بلغت الطاقة التشغيلية لإعادة التدوير الكيميائي في أوروبا نحو 290 ألف طن فقط، مقابل خطط مستقبلية تصل إلى نحو 2.8 مليون طن.
وبينما تتجه النفايات البلاستيكية الأوروبية إلى الارتفاع من نحو 53 مليون طن في 2019 إلى أكثر من 100 مليون طن سنويًا بحلول 2060، فإن توسيع القدرة على إعادة التدوير يحتاج إلى استثمارات ضخمة وسوق قادرة على استيعاب المنتجات المعاد تدويرها.
شركات السيارات تتحول من العميل إلى «مرساة» للسوق
هنا تبرز أهمية شركات السيارات.
فالشركات المصنعة ليست مجرد مستخدم نهائي للبلاستيك، بل يمكن أن تصبح العميل الرئيسي الذي يمنح شركات إعادة التدوير الثقة للاستثمار في طاقات إنتاجية جديدة.
عندما تعرف شركة إعادة التدوير أن هناك طلبًا طويل الأجل على مئات الآلاف من الأطنان من المواد المعاد تدويرها، يصبح بناء منشأة جديدة أكثر قابلية للتمويل.
وبالعكس، فإن غياب الطلب المضمون يجعل الاستثمار في إعادة التدوير عالي التكلفة والمخاطر.
ولهذا فإن القواعد الأوروبية قد تؤدي دورًا يتجاوز فرض نسبة من المواد المعاد تدويرها؛ فهي تخلق، من الناحية الاقتصادية، إشارة سوقية طويلة الأجل يمكن أن تدفع شركات الكيميائيات وإدارة النفايات إلى بناء قدرات جديدة.
السيارة نفسها يجب أن تتغير
لكن الاقتصاد الدائري لا يبدأ عند ساحة الخردة، بل يبدأ في مكتب التصميم.
فإذا صُممت السيارة منذ البداية بطريقة تجعل تفكيكها أسهل، وفصل مكوناتها أسرع، وتقليل عدد البوليمرات والمواد المختلطة ممكنًا، فإن تكلفة إعادة تدويرها في نهاية عمرها يمكن أن تنخفض بصورة كبيرة.
وهنا بدأت شركات كبرى في صناعة السيارات اختبار مفهوم التصميم من أجل الدائرية.
وتعمل فولكسفاغن، على سبيل المثال، مع منشآت بحثية في ألمانيا على تطوير مواد أخف وأكثر كفاءة في استخدام الموارد وقابلة لإعادة الاستخدام والتدوير.
كما توسعت مشروعات لدى أودي لاستعادة مواد متعددة من المركبات، بينها البلاستيك والصلب والألومنيوم والزجاج.
المغزى أوسع من إعادة تدوير سيارة قديمة؛ فالمطلوب أن تصبح السيارة الجديدة أسهل في التفكيك عندما تصبح قديمة.
وهذا يمثل انقلابًا في فلسفة التصميم التقليدية التي كانت تركز بصورة أساسية على التكلفة والأداء والسلامة والعمر التشغيلي، لتضيف إليها الآن سؤالًا جديدًا:
ماذا سيحدث لكل مادة في السيارة بعد انتهاء عمرها؟
نهاية النموذج الخطي لصناعة السيارات؟
لسنوات طويلة، قامت صناعة السيارات على نموذج خطي واضح:
تصميم → تصنيع → بيع → استخدام → خردة.
أما النموذج الذي تدفع إليه قواعد الاقتصاد الدائري فيحاول تحويله إلى دورة:
تصميم → تصنيع → استخدام → استعادة → إعادة تدوير → تصنيع جديد.
وهذا التحول يمكن أن يغير طبيعة العلاقة بين شركات السيارات والمواد الخام.
فالشركة التي كانت تشتري البلاستيك والمعادن ثم تتخلص من السيارة في نهاية عمرها قد تصبح مطالبة بإدارة دورة حياة المواد نفسها.
وهذا يفتح أيضًا أبوابًا اقتصادية جديدة، لا تتعلق فقط بالبلاستيك، وإنما بإعادة تصنيع قطع الغيار، وإطالة عمر المكونات، وإعادة استخدام البطاريات، وتقليل استهلاك المواد والطاقة، وحتى نماذج أعمال تعتمد على الخدمة بدلًا من بيع المنتج فقط.
المنافسة على المواد منخفضة الكربون تزيد التعقيد
المشكلة أن السيارات ليست القطاع الوحيد الذي يبحث عن مواد منخفضة الانبعاثات.
فقطاعات الطيران والشحن والصناعات الثقيلة تبحث بدورها عن جزيئات ومواد بديلة تقلل البصمة الكربونية، ما يعني أن الطلب على المواد المعاد تدويرها والمواد الكيميائية منخفضة الكربون يمكن أن يصبح جزءًا من منافسة أوسع بين الصناعات.
وبالتالي، فإن فرض أهداف تدوير من دون بناء سوق مستقرة ومؤسسات قادرة على جمع وفرز ومعالجة المخلفات قد يؤدي إلى ارتفاع التكاليف بدلًا من خلق اقتصاد دائري فعال.
«جواز سفر» رقمي للسيارة
ولا يمكن بناء هذه المنظومة على المواد وحدها.
فمع زيادة الاعتماد على المواد المعاد تدويرها، تحتاج الشركات والجهات التنظيمية إلى معرفة ما الذي تحتويه السيارة أصلًا، ومن أين جاءت المواد، وكيف تم تدويرها، وإلى أين انتقلت بعد ذلك.
ومن هنا تظهر أهمية البنية الرقمية التي تتضمنها القواعد الأوروبية الجديدة عبر جواز المركبة الدائري، الذي يهدف إلى تسجيل معلومات عن المواد والمكونات وبيانات الدائرية المرتبطة بالمركبة.
هذه الخطوة قد تبدو تقنية، لكنها أساسية لبناء سوق موثوقة؛ لأن الشركة لن تستطيع إثبات التزامها بنسبة المواد المعاد تدويرها من دون نظام قادر على تتبع المادة عبر مراحل دورة حياتها.
وبذلك يصبح البيانات جزءًا من عملية إعادة التدوير نفسها.
تجربة السيارات قد تمتد إلى قطاعات أخرى
ما يحدث في صناعة السيارات قد يتحول إلى نموذج لقطاعات صناعية أخرى.
فالدرس الأساسي من التجربة ليس أن السيارات تحتوي على كمية كبيرة من البلاستيك، وإنما أن الصناعة الكبيرة تستطيع استخدام قوتها الشرائية والتشريعات لتغيير اقتصاد سوق كاملة.
وإذا نجحت التجربة، فقد تنتقل آليات مماثلة إلى صناعات مثل المنتجات الاستهلاكية والأزياء والشحن وغيرها.
ومن الأمثلة التي يجري النظر إليها قطاع المراتب، إذ تتخلص أوروبا من عشرات الملايين منها سنويًا، بينما يمكن استعادة مواد مثل رغوة البولي يوريثان وإعادة إدخالها في دورات إنتاج جديدة.

الاختبار الحقيقي يبدأ بعد التشريع
أوروبا وضعت الهدف، لكن الوصول إليه يتطلب أكثر من رفع النسب على الورق.
المطلوب هو سلسلة صناعية كاملة تستطيع التعامل مع ملايين السيارات التي تصل إلى نهاية عمرها، وفرز موادها، وإنتاج بلاستيك معاد تدويره بجودة ثابتة، ثم بيعه بأسعار تنافس المواد البكر، مع وجود مشترين مستعدين لاستخدامه على نطاق واسع.
وهنا تتحول صناعة السيارات إلى نقطة ارتكاز.
فإذا التزمت الشركات المصنعة بطلب المواد المعاد تدويرها، وأعادت تصميم المركبات لتسهيل تفكيكها، واستثمرت شركات الكيميائيات في التدوير المتقدم، وطورت شركات النفايات عمليات الفرز والاستعادة، يمكن أن تتحول السيارة القديمة من نهاية لسلسلة الإنتاج إلى بداية لسلسلة جديدة.
وهذه هي الفكرة الأكثر أهمية في التحول الأوروبي:
المستقبل الدائري لصناعة السيارات لن يُقاس بعدد السيارات التي يتم التخلص منها بطريقة أفضل، وإنما بكمية المواد التي تستطيع كل سيارة قديمة إعادتها إلى سيارة جديدة.


