
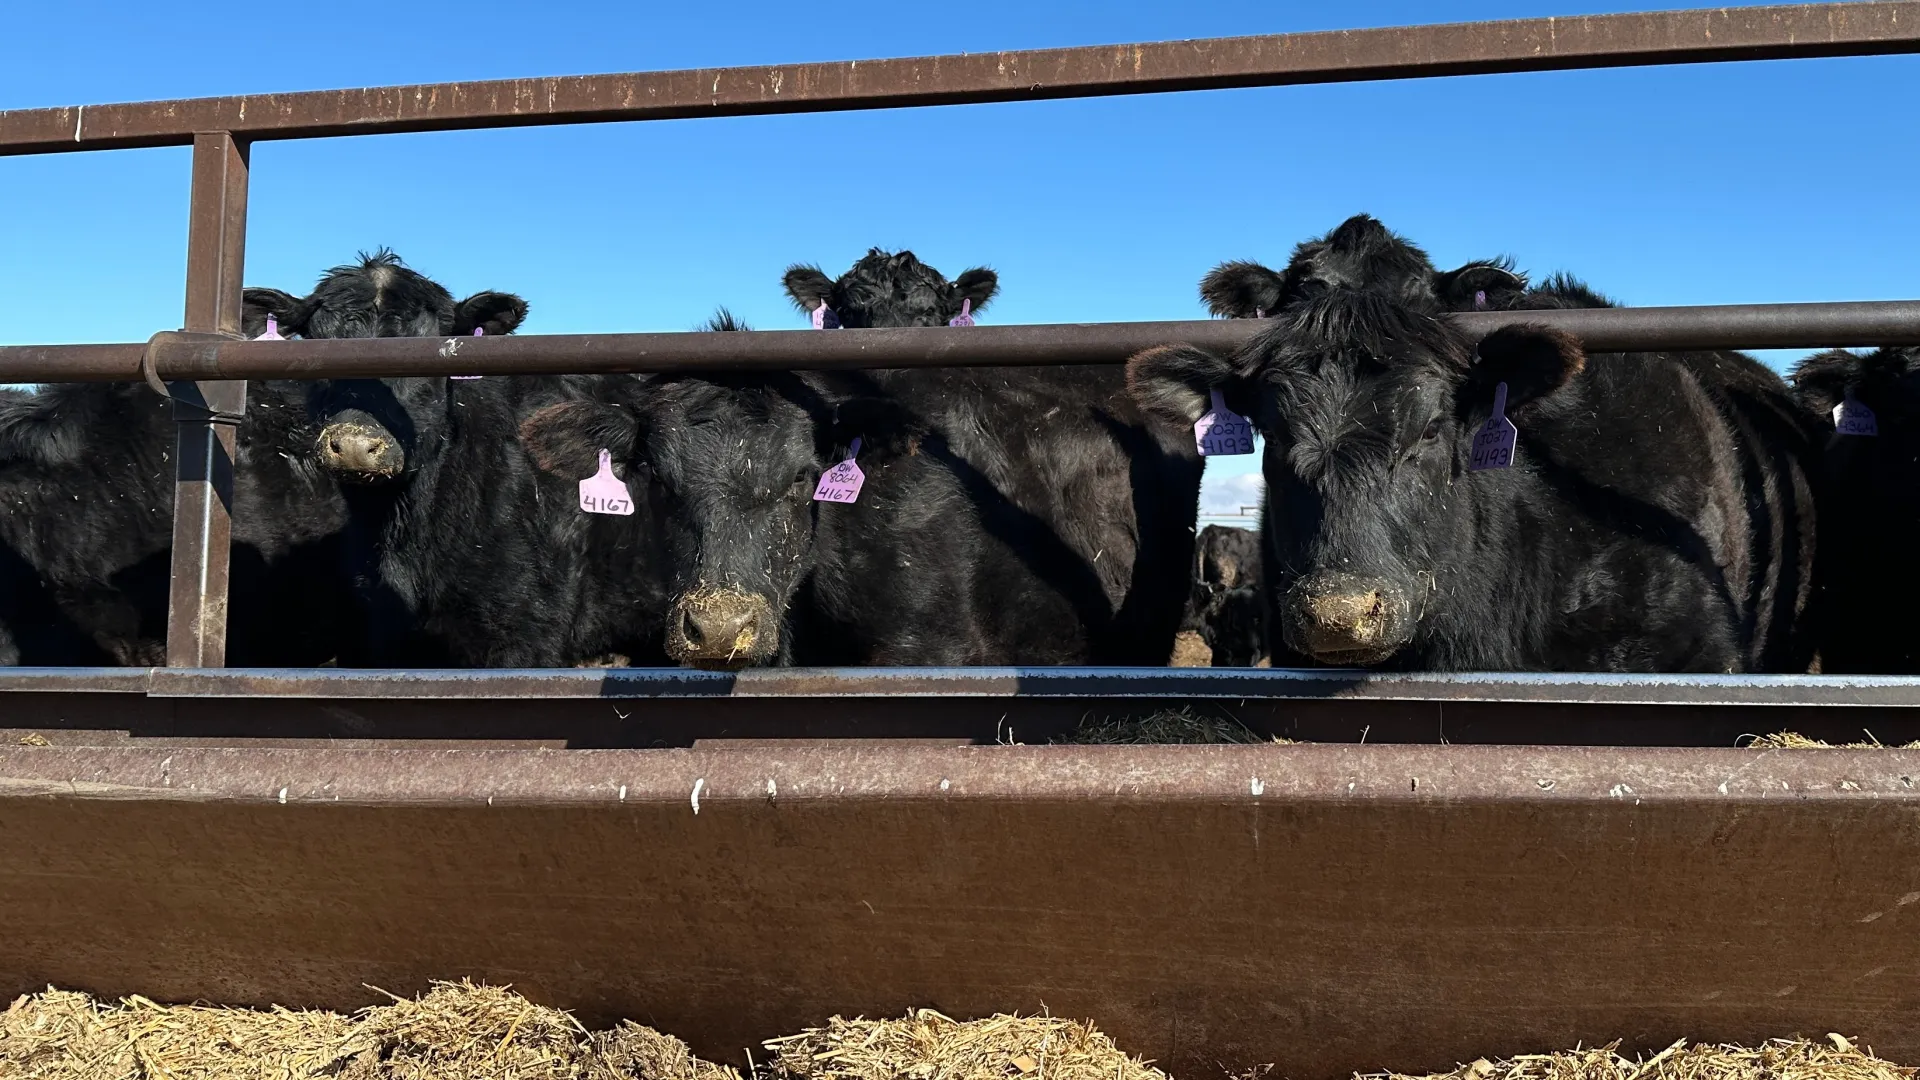
تشهد أسواق اللحوم حول العالم ضغوطًا متزايدة، مع ارتفاع أسعار لحوم الأبقار في الصين، وشكاوى مربي الماشية في الولايات المتحدة من تزايد صعوبة الحفاظ على نشاطهم، بينما يتجه منتجو الدواجن في الهند إلى خفض الإنتاج بسبب ارتفاع تكاليف الأعلاف.
ويأكل أكثر من 90% من سكان العالم اللحوم بأشكال مختلفة، ما يعني أن أي اضطراب كبير في سلاسل إنتاجها يمكن أن ينعكس على ما يشتريه المستهلكون من الأسواق، وما يطبخونه في منازلهم، وما يصل إلى موائدهم.
وتقف وراء الضغوط الحالية سلسلة معقدة من العوامل التي لا يراها المستهلك عادة؛ فالماشية تحتاج إلى سنوات قبل أن تصبح لحومًا، بينما تعتمد الدواجن بدرجة كبيرة على الأعلاف المرتبطة بالأسواق العالمية للحبوب وفول الصويا.
ويحتاج المربون أيضًا إلى الأراضي والمياه والظروف المناخية المناسبة للحفاظ على الحيوانات وإبقائها منتجة.
وعندما يتعرض أي جزء من هذه السلسلة لاضطراب، يمكن أن تنتقل آثاره إلى بقية المنظومة، لتتراكم الضغوط على الإنتاج والأسعار.
تراجع قطعان الماشية في البرازيل وأمريكا والصين
تعد البرازيل والولايات المتحدة والصين أكبر ثلاثة منتجين للحوم الأبقار في العالم، وتوفر الدول الثلاث مجتمعة أكثر من نصف الإنتاج العالمي من لحوم الأبقار.
لكن قطعان الماشية في الدول الثلاث تتراجع في الوقت نفسه، ووفق تقدير صدر في مارس عن وزارة الزراعة الأمريكية، يقدر إجمالي قطيع الماشية في البرازيل هذا العام بنحو 177.4 مليون رأس، بانخفاض يقارب 8% مقارنة بنحو 192.5 مليون رأس في عام 2024.
وفي الولايات المتحدة، وصلت أعداد الماشية إلى مستوى تاريخي منخفض، وأحصت وزارة الزراعة الأمريكية 86.2 مليون رأس من الماشية والعجول في المزارع في الأول من يناير 2026، بينما بلغ عدد الأبقار المخصصة لإنتاج اللحوم، وهي الإناث اللازمة لإنتاج العجول مستقبلًا، نحو 27.6 مليون رأس، بانخفاض 1% عن العام السابق.
كما انخفض عدد العجول المولودة في عام 2025 بنحو 2%، أما في الصين، فقد قدرت وزارة الزراعة الأمريكية عدد الماشية في يناير 2026 بنحو 94 مليون رأس، بانخفاض 14% عن 105 ملايين رأس في يناير 2024.
ولا يقتصر التراجع على أعداد الحيوانات، إذ من المتوقع أيضًا انخفاض إنتاج لحوم الأبقار في الدول الثلاث خلال عام 2026.
وتتوقع وزارة الزراعة الأمريكية انخفاض إنتاج البرازيل من لحوم الأبقار بنسبة 2%، وتراجع صادراتها بنسبة 5%.
وفي الولايات المتحدة، يرجح أن ينخفض إنتاج اللحوم في 2026 بنحو 4% مقارنة بالعام السابق، بينما من المتوقع أن ينخفض إجمالي إمدادات لحوم الأبقار في الصين بنسبة 12% مقارنة بعام 2024.
وقد أدى انخفاض الإنتاج المحلي في الصين، بالتزامن مع تقلص الإمدادات التي يمكن استيرادها، إلى ارتفاع الأسعار في أكبر دولة مستهلكة ومستوردة للحوم الأبقار في العالم.
لماذا تتراجع قطعان الماشية؟
تختلف أسباب تراجع أعداد الماشية وإنتاج اللحوم من دولة إلى أخرى.
وتعد الصين والاتحاد الأوروبي من أهم الأسواق أمام صادرات البرازيل من لحوم الأبقار، لكن فرض الجانبين قيودًا على الواردات أدى إلى تقليص الحوافز أمام المنتجين البرازيليين، وهو ما ساهم، وفق تحليل لشركة S&P Global، في انخفاض أعداد الماشية في البلاد.
وتشهد البرازيل أيضًا ما يعرف باسم دورة إعادة بناء القطيع، وهي مرحلة يقلل فيها المربون من ذبح الحيوانات، ويحافظون على الإناث بدلًا من بيعها، بهدف استخدامها في التكاثر وإعادة زيادة حجم القطيع.
وفي الولايات المتحدة، تضررت مناطق تربية الماشية بشدة من الجفاف، إذ طالت ظروف الجفاف نحو 60% من مناطق تربية الماشية في البلاد، وفق تقرير لشركة S&P Global، ومع تقلص مساحات الرعي، ارتفعت تكاليف الأعلاف، ما زاد الضغوط المالية على المربين.
كما تواجه صناعة اللحوم الأمريكية تحديات مرتبطة بالعمالة، إذ قالت ثلاث منظمات رئيسية تمثل مربي الماشية في ولايات تكساس وأوكلاهوما وكانساس، في بيان مشترك، إن مداهمات إدارة الهجرة والجمارك الأمريكية ICE تعطل عمليات تعاني بالفعل ضغوطًا كبيرة.
وتعتمد صناعة اللحوم بدرجة كبيرة على العمال المهاجرين.


ارتفاع الأسعار لا يعني زيادة الإنتاج سريعًا
قد يبدو منطقيًا أن ارتفاع أسعار اللحوم سيشجع المربين على زيادة الإنتاج، لكن الواقع أكثر تعقيدًا.
وأوضح كينيث فوستر، أستاذ الاقتصاد الزراعي في جامعة بوردو، أن إنتاج الماشية مقيد بالدورات البيولوجية، وبالتالي فإن استجابة المنتجين لإشارات السوق لا تؤدي إلى زيادة فورية في المعروض.
فقد يحتاج المربي إلى نحو عامين منذ اتخاذ قرار توسيع الإنتاج حتى تبدأ الحيوانات الناتجة في الوصول إلى سوق اللحوم.
وأسرع طريقة لإعادة بناء القطيع تتمثل في الاحتفاظ بالأبقار الإناث التي كان من الممكن بيعها، واستخدامها في التكاثر، وهذا ما تفعله البرازيل حاليًا.
لكن القرار ينطوي على معادلة اقتصادية صعبة؛ إذ يستطيع المربي بيع الحيوان اليوم والاستفادة من ارتفاع السعر، أو الاحتفاظ به للتكاثر وانتظار الجيل التالي، مع تحمل تكاليف ومخاطر تربيته طوال هذه الفترة.
وبالتالي يمكن أن يستمر ارتفاع الطلب مع محدودية المعروض حتى في ظل وصول الأسعار إلى مستويات مرتفعة.
وتتوقع وزارة الزراعة الأمريكية أن يبدأ قطيع الماشية في الولايات المتحدة في التعافي، لكن عملية إعادة البناء ستكون تدريجية.
وتكشف حالتا الولايات المتحدة والبرازيل عن إحدى المشكلات الأساسية في إنتاج اللحوم: ففي بعض الأحيان لا يكون العائق هو التكنولوجيا أو الأراضي أو التمويل، وإنما الوقت اللازم للنمو والتكاثر.
أوروبا تتجه من اللحوم الحمراء إلى الدواجن
تقدم أوروبا صورة مختلفة نسبيًا، إذ تشهد تغيرًا هيكليًا في أنماط استهلاك اللحوم، وأنتج الاتحاد الأوروبي نحو 42.7 مليون طن من اللحوم في عام 2025، لكن من المتوقع أن ينخفض إجمالي إنتاج اللحوم بنحو 3% بين عامي 2025 و2035.
ويُرجح أن يتراجع إنتاج لحوم الأبقار بنسبة 10%، وإنتاج لحم الخنزير بنسبة 7%، بينما تمثل الدواجن الاستثناء، مع توقع ارتفاع إنتاجها بنحو 5%.
وينعكس هذا التحول أيضًا على الاستهلاك، ومن المتوقع أن يتراجع استهلاك لحوم الأبقار والخنازير في الاتحاد الأوروبي حتى عام 2035، في حين يرتفع استهلاك الدواجن بنسبة 9%.
وتحتاج الأبقار والخنازير إلى دورات إنتاج أطول، كما تواجه ضغوطًا اقتصادية وبيئية مختلفة.
أما الدواجن، فيمكنها الاستجابة للتغيرات في الطلب بسرعة أكبر بكثير، لأن الدجاج يصل إلى وزن التسويق خلال أسابيع بدلًا من السنوات التي تحتاج إليها الماشية.
وتزداد أهمية هذا الفارق مع توقعات منظمة التعاون الاقتصادي والتنمية ومنظمة الأغذية والزراعة بأن تكون الدواجن أسرع فئات اللحوم الرئيسية نموًا على مستوى العالم خلال العقد المقبل، مدفوعة بانخفاض تكلفتها نسبيًا وقصر دورة إنتاجها.
وبذلك تقدم أوروبا نموذجًا لكيفية تكيف منظومة اللحوم دون الحاجة إلى زيادة إنتاج جميع الأنواع في الوقت نفسه؛ فقد تصبح بعض أنواع اللحوم أكثر صعوبة أو تكلفة في الإنتاج، بينما تتوسع أنواع أخرى لتغطية جزء من الفجوة.
الدواجن تواجه أزمة الأعلاف أيضًا


لكن قطاع الدواجن نفسه ليس بمنأى عن الضغوط، وتقدم الهند مثالًا واضحًا على ذلك، ففي يونيو، أعلنت شريحة كبيرة من صناعة الدواجن الهندية خططًا لخفض الإنتاج بنسبة 25%، بعد ارتفاع أسعار مسحوق فول الصويا بأكثر من 40% خلال شهر واحد.
وجاء الإعلان من جانب جمعية مربي الدواجن في عموم الهند، في الوقت الذي واجه فيه المنتجون ارتفاعًا حادًا في تكاليف الأعلاف، بالتزامن مع تراجع موسمي في الطلب.
وبدأ المنتجون أيضًا في التخلص من قطعان الأمهات المستخدمة لإنتاج الأجيال التالية من الدواجن.
ويعد مسحوق فول الصويا مصدرًا مهمًا للبروتين في أعلاف الحيوانات، وعندما ترتفع أسعاره بصورة حادة، يواجه منتجو الدواجن ثلاثة خيارات رئيسية: تحمل الزيادة في التكاليف، أو رفع أسعار منتجاتهم، أو خفض أعداد الطيور التي ينتجونها.
وفي الهند، اختار المنتجون خفض الإنتاج، وامتدت تداعيات ارتفاع تكلفة الأعلاف إلى ما هو أبعد من المزارع الفردية.
وذكرت وكالة رويترز في مايو أن أسعار مسحوق فول الصويا في الهند ارتفعت 41% خلال شهر واحد لتصل إلى أعلى مستوى لها في أربع سنوات عند 66 ألف روبية، أي نحو 687.5 دولارًا للطن.
وعقب ذلك، ألغت الهند عقود تصدير لنحو 25 ألف طن من مسحوق فول الصويا، وبدأت في الاتجاه إلى استيراد فول الصويا من دول أفريقية.
أزمة واحدة قد تنتقل عبر سلسلة الغذاء
تكشف التطورات في أسواق الماشية والدواجن عن مدى الترابط بين مكونات النظام الغذائي العالمي.
فالجفاف يمكن أن يقلص المراعي ويرفع تكاليف الأعلاف، وارتفاع أسعار فول الصويا يمكن أن يضغط على منتجي الدواجن، والقيود التجارية يمكن أن تقلل الأسواق المتاحة أمام المربين، بينما تؤدي الدورات البيولوجية الطويلة للماشية إلى تأخير استجابة الإنتاج لارتفاع الأسعار.
وفي الوقت نفسه، تتغير أنماط الاستهلاك، وتتزايد الضغوط المناخية، وترتفع تكاليف الإنتاج، وتعيد القيود التجارية تشكيل حركة السلع الزراعية بين الدول.
وبينما يحاول المزارعون حماية مصادر دخلهم، وتسعى الأسر إلى الحفاظ على قدرتها على شراء الغذاء، تتضافر تغيرات المناخ وارتفاع الأسعار والتحولات الغذائية والحواجز التجارية لإعادة رسم مستقبل إنتاج اللحوم عالميًا، وربما تحديد ما سيصل إلى موائد المستهلكين خلال السنوات المقبلة.


